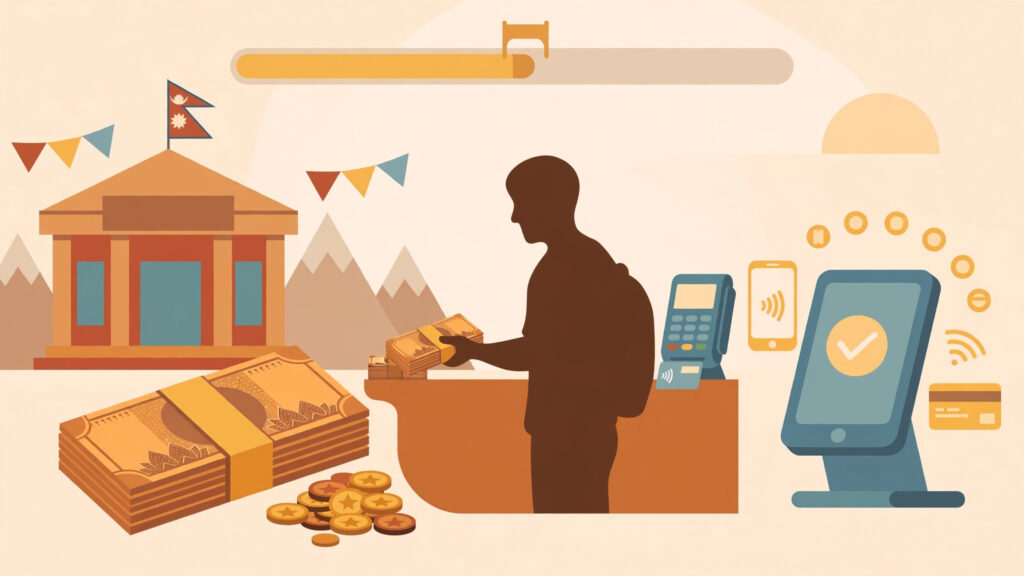
नेपाल सरकारले २०८२ पुस २४ मा राजपत्रमा सूचना प्रकाशित गरी २०८२ माघ १ (१५ जनवरी २०२६) देखि नगद कारोबारको सीमा पाँच लाख रुपैयाँ कायम गरेको छ। अब पाँच लाख वा त्यसभन्दा बढी मूल्यका वस्तु तथा सेवा खरिदबिक्री वा अन्य कारोबार बैंकिङ माध्यम वा वित्तीय उपकरणमार्फत गर्नुपर्नेछ।
यो व्यवस्थाको कानुनी आधार सम्पत्ति शुद्धीकरण (मनी लाउन्डरिङ) निवारण ऐन २०६४ को दफा ४४ (ग) हो, जसले सरकारलाई नेपाल राष्ट्र बैंकसँग परामर्श गरी राजपत्रमा सूचना प्रकाशित गरेर यस्तो सीमा तोक्ने अधिकार दिन्छ। यसको उद्देश्य गैरकानुनी स्रोतबाट आर्जित सम्पत्ति प्रयोग र हस्तान्तरण निरुत्साहित गर्नु तथा वित्तीय कारोबारको अभिलेख सुनिश्चित गर्नु हो।
नेपालमा नगद कारोबार सीमाको इतिहास लामो छ। आर्थिक वर्ष २०६६/६७ देखि ५० लाख वा त्यसभन्दा बढीको कारोबार बैंकिङ माध्यमबाट गर्नुपर्ने व्यवस्था थियो। २०७३/७४ को मौद्रिक नीतिमार्फत सीमा घटाएर ३० लाख कायम गरियो, र २०७३ चैत १० मा राजपत्रमा सूचना प्रकाशित गरी २०७४ साउन १ देखि १० लाखको सीमा लागू भयो। पछिल्लो निर्णयले त्यसलाई घटाएर पाँच लाखमा झारेको हो।
तर यो व्यवस्थालाई बैंकबाट पाँच लाखभन्दा बढी नगद झिक्नै नपाइने वा व्यक्तिले त्यति रकम आफूसँग राख्नै नपाइने भनेर बुझ्नु हुँदैन। सूचनामा केही अपवाद पनि राखिएका छन् — वित्तीय संस्थामा निक्षेप, कर्जा तथा त्यसको साँवा–ब्याज भुक्तानी, वित्तीय संस्थाबीचको कारोबार, नगदको स्रोत र प्रयोजन खुल्ने गरी रकम राख्ने वा एक स्थानबाट अर्को स्थानमा लैजाने अवस्था, र विवाह वा व्रतबन्ध जस्ता विशेष कारण देखाइ गरिएको निवेदनका आधारमा वित्तीय संस्थाले दिन सक्ने भुक्तानी छुटका रूपमा छन्।
नगद कारोबारमा भुक्तानीकर्ता, प्राप्तकर्ता, रकमको स्रोत र प्रयोजन स्वतः अभिलेखित नहुने भएकाले कर छली, सम्पत्ति शुद्धीकरण, हुन्डी र भ्रष्टाचारजस्ता आर्थिक अपराधको अनुसन्धान जटिल बन्ने गरेको छ। बैंकिङ माध्यमबाट हुने कारोबारले यी विवरण अभिलेखमा राख्छ, जसले कर प्रशासन, नियामक निकाय र अनुसन्धानकारी निकायलाई सहज बनाउँछ। भारतलगायत विश्वका विभिन्न देशले पनि नगद कारोबारमा सीमा वा अनिवार्य रिपोर्टिङको व्यवस्था अपनाएका छन्।