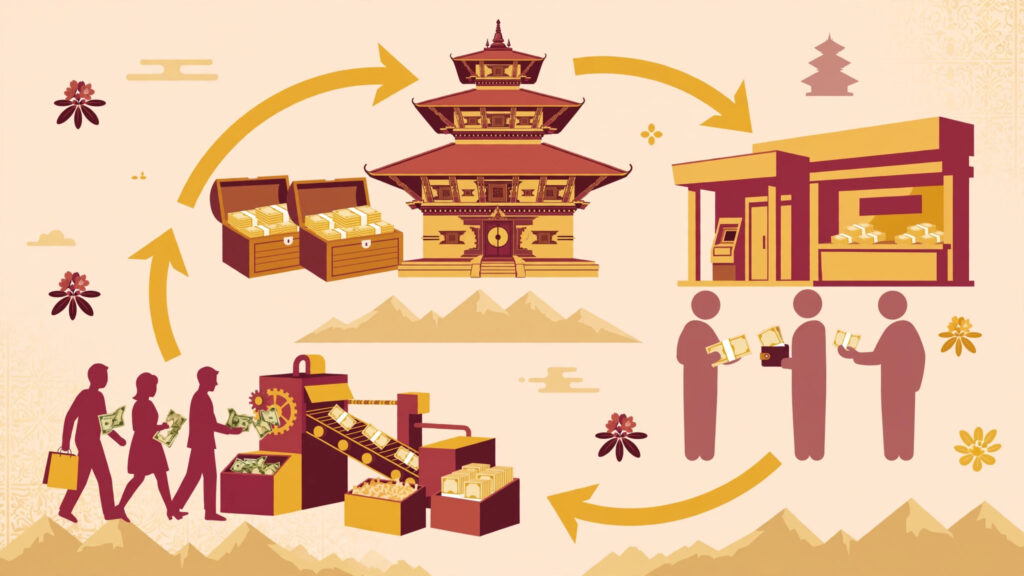
हामीले दिनहुँ छुने कागजी नोट कहाँबाट सुरु हुन्छ भन्ने कुरा धेरैले सोचेको हुँदैन । तर हरेक नोट एउटा लामो व्यवस्थापन चक्रभित्र चल्छ, जसलाई नेपाल राष्ट्र बैंकले सम्हाल्छ । नेपालसँग आफ्नै पूर्ण क्षमताको सेक्युरिटी प्रेस नभएकाले राष्ट्र बैंकले अन्तर्राष्ट्रिय प्रतिस्पर्धात्मक बोलपत्रमार्फत विदेशी मुद्रण कम्पनीबाट नोट छपाएर आपूर्ति गर्छ । माग अनुमानबाट सुरु हुने यो प्रक्रिया दुई–तीन वर्षको आवश्यकता ध्यानमा राखेर बनाइन्छ । खरिददेखि नोट प्राप्तिसम्मको समयसमेत जोड्दा तीन वर्षभन्दा बढीको माग आकलन गर्नुपर्छ ।
छापिएका नोट सुरक्षित ढुवानी, बीमा र भन्सार औपचारिकतापछि नेपाल ल्याइन्छन् । राष्ट्र बैंकका सुरक्षित भल्ट र नोटकोषमार्फत बैंक तथा वित्तीय संस्थामा पुर्याइन्छ र ग्राहक मागअनुसार सर्वसाधारणको हातसम्म पुग्छन् ।
बैंक प्रणालीमार्फत नोट पुनः राष्ट्र बैंकमा फर्कन्छन् । केन्द्रीय बैंकले चलाउन मिल्ने र नमिल्ने नोट छुट्याउँछ — चल्न सक्ने पुनः बजारमा पठाइन्छ भने च्यातिएका वा अत्यधिक मैलिएका नोट निर्धारित सुरक्षा प्रक्रियाअनुसार नष्ट गरिन्छन् ।
पछिल्लो तथ्यांकअनुसार असोज तेस्रो साता २०८३ सम्म चलनचल्तीको नगद ८ खर्ब ९० अर्ब रुपैयाँ नाघेको छ । यसमा १ हजार दरका नोटको हिस्सा करिब ६४ प्रतिशत र ५ सय दरको करिब २८ प्रतिशत छ — अर्थात् यी दुई दरका नोटले कुल नगदको करिब ९२ प्रतिशत ओगट्छन् । चलनचल्तीमा करिब ३ अर्ब ८५ करोड थान नोट छन् । राष्ट्र बैंकका अनुसार ऐतिहासिक रूपमा एक थान नोट छाप्न ३ रुपैयाँसम्म लागत परेको छ, र खर्च कागज, सुरक्षा विशेषता तथा बोलपत्र मूल्यमा निर्भर गर्छ ।
नेपाल राष्ट्र बैंक ऐन २०५८ को दफा ५२ ले नोट तथा सिक्का निष्कासनको एकाधिकार राष्ट्र बैंकलाई दिन्छ । निष्कासित नोटका दायित्व बराबर सुन, चाँदी, विदेशी मुद्रा वा धितोपत्रजस्ता सम्पत्ति सुरक्षणमा राख्नुपर्ने व्यवस्था छ । तर हरेक नोट बराबर भौतिक सुन छुट्टै राखिएको हुन्छ भन्ने बुझाइ गलत हो । अत्यधिक नोट निष्कासनले मुद्रास्फीति बढाउन सक्ने भएकाले माग र आपूर्ति जिम्मेवार मौद्रिक व्यवस्थापनका आधारमा निर्धारण हुन्छ ।
नोटको आयु प्रयोगकर्ताको व्यवहारले तय गर्छ । नोट निस्केदेखि बैंक प्रणालीमार्फत फर्कन सामान्यतया करिब ५ महिना लाग्छ । कच्याककुचुक नपार्ने, केरमेट नगर्ने, स्टेपल नगर्ने र पानी–तेलबाट जोगाउने बानीले नोट लामो टिक्छ र राष्ट्रको खर्च घट्छ ।